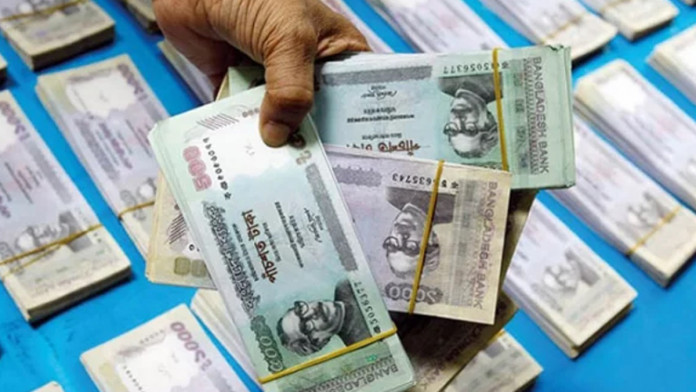
সাম্প্রতিক সময়ে দেশের কয়েকটি ব্যাংকে তীব্র তারল্যসংকট দেখা দিলেও অধিকাংশ ব্যাংকে তারল্য প্রবাহ বেড়েছে। গত বছরের একই সময়ের তুলনায় ব্যাংকগুলোতে অতিরিক্ত তরল সম্পদ (বিল-বন্ডসহ) এর অঙ্ক বেড়েছে ৫২ হাজার কোটি টাকা। বাংলাদেশ ব্যাংকের এক হালনাগাদ প্রতিবেদনে এ তথ্য জানা গেছে।
প্রতিবেদন অনুযায়ী, গত ডিসেম্বর শেষে ব্যাংকগুলোতে তরল সম্পদের পরিমাণ দাঁড়িয়েছে ৫ লাখ ২ হাজার ৬৩১ কোটি টাকা। গত জুন শেষে এটি ছিল ৪ লাখ ৭৩ হাজার ৪০৪ কোটি টাকা। সেই হিসাবে ৬ মাসে ব্যাংকগুলোতে তরল সম্পদ বেড়েছে ২৯ হাজার ২২৭ কোটি টাকা বা ৬ দশমিক ১৭ শতাংশ। ডিসেম্বর শেষে ব্যাংকগুলোর কাছে যে তরল সম্পদ রয়েছে, তার অধিকাংশই সরকারি ট্রেজারি বিল ও বন্ডে বিনিয়োগ হিসেবে রয়েছে। যার পরিমাণ ৩ লাখ ৭৭ হাজার ৮৫৮ কোটি টাকা। আর বাংলাদেশ ব্যাংকের কাছে স্থানীয় ও বৈদেশিক মুদ্রায় রয়েছে ৯৩ হাজার ৫৯৭ কোটি টাকা। তরল সম্পদ বলতে মূলত ব্যাংকগুলোর নগদ এবং সরকারি ট্রেজারি বিল-বন্ডের বিনিয়োগকে বোঝানো হয়েছে।
Manual2 Ad Code
প্রতিবেদনের তথ্য অনুযায়ী, ডিসেম্বর শেষে ব্যাংকগুলোর ন্যূনতম প্রয়োজনীয় তরল সম্পদের পরিমাণ দাঁড়িয়েছে ২ লাখ ৮৮ হাজার ৩৪৫ কোটি টাকা; যা ব্যাংকগুলোকে বাংলাদেশ ব্যাংকের কাছে এসএলআর ও সিআরআর হিসেবে জমা রাখতে হয়। সেই হিসাবে ডিসেম্বর শেষে ব্যাংকগুলোর সিকিউরিটিজসহ অতিরিক্ত তরল সম্পদের পরিমাণ দাঁড়িয়েছে ২ লাখ ১৫ হাজার ২ কোটি টাকা, যা গত জুনের তুলনায় ৯ দশমিক ৭৯ শতাংশ বেশি। গত বছরের একই সময়ের তুলনায় ৫২ হাজার ২ কোটি বা ৩১ শতাংশ বেশি। গত বছরের ডিসেম্বরে অতিরিক্ত তরল সম্পদের পরিমাণ ছিল ১ লাখ ৬৩ হাজার কোটি টাকা।
নিয়ম অনুযায়ী গ্রাহকদের জমা টাকার সুরক্ষার জন্য ব্যাংকগুলোকে আমানতের একটি অংশ বিধিবদ্ধ জমা (এসএলআর) হিসেবে কেন্দ্রীয় ব্যাংকে রাখতে হয়। তা সংরক্ষণ করতে হয় সরকারের ট্রেজারি বিল-বন্ড কেনার মাধ্যমে। কেন্দ্রীয় ব্যাংকের নীতিমালা অনুযায়ী, শরিয়াহভিত্তিক ব্যাংকগুলোকে তাদের কাছে থাকা গ্রাহকের মোট আমানতের বিপরীতে কেন্দ্রীয় ব্যাংকে নগদ ৪ শতাংশ সিআরআর (ক্যাশ রিজার্ভ র্যাশিও) হিসেবে রাখতে হয়। এ ছাড়া আমানতের সাড়ে ৫ শতাংশ রাখতে হয় বিধিবদ্ধ জমা হিসেবে। অন্যদিকে প্রচলিত ধারার ব্যাংকগুলোকে মোট আমানতের বিপরীতে নগদে ৪ শতাংশ টাকা ও আমানতের ১৩ শতাংশ পরিমাণ বিল ও বন্ড বিধিবদ্ধ জমা হিসেবে রাখতে হয়। এ দুটি ক্ষেত্রে ব্যর্থ হলে কেন্দ্রীয় ব্যাংকের জরিমানার মুখে পড়তে হয় ব্যাংকগুলোকে।
Manual4 Ad Code
সংশ্লিষ্ট ব্যক্তিরা বলছেন, ব্যাংকগুলো বেসরকারি খাতে ঋণ দেওয়ার ক্ষেত্রে কোনো ঝুঁকি নিতে চাইছে না। ফলে বেসরকারি খাতে ঋণপ্রবাহ কমে যাচ্ছে। আর ব্যাংকগুলোর তরল সম্পদ বেড়ে যাচ্ছে, যা দীর্ঘ মেয়াদে অর্থনীতিতে সুফল আনবে না; বরং বিনিয়োগ এবং কর্মসংস্থানে বড় ধরনের নেতিবাচক প্রভাব পড়বে।
এ প্রসঙ্গে বিশ্বব্যাংকের সাবেক প্রধান অর্থনীতিবিদ ড. জাহিদ হোসেন বলেন, ‘ব্যাংকে তরল সম্পদ বাড়ার বড় কারণ হলো, আগে ব্যাংকগুলো বেসরকারি খাতে যেভাবে ঋণ বিতরণ করত, সেটা এখন আর দিতে চাচ্ছে না। বরং আগে দেওয়া ঋণের যে অংশটা ফেরত আসছে, সেটা তারা বিনিয়োগ করছে সরকারি ট্রেজারি বিল-বন্ডে। এতে সুসংবাদের চেয়ে দুঃসংবাদই বেশি। সুসংবাদটা হলো আগে ব্যাংকগুলোতে যে তারল্যসংকট ছিল, সেটা এখন আর নেই; বরং অনেক ব্যাংকেই এখন অতিরিক্ত তারল্য রয়েছে। তবে এই অতিরিক্ত তারল্যের কারণটা আবার অর্থনীতির জন্য স্বস্তিদায়ক নয়। মূলত অনিশ্চয়তার কারণে বেসরকারি খাতে নতুন ঋণ দিতে অনীহা দেখাচ্ছে ব্যাংকগুলো। কারণ সেখানে ঝুঁকি আছে। তাই তারা ঝুঁকিহীন, নিরাপদ ও বেশি লাভজনক ট্রেজারি বিল-বন্ডেই বেশি বিনিয়োগ করছে। যদিও সম্প্রতি ট্রেজারি বিল-বন্ডের সুদহার কমে ১০ শতাংশে নেমেছে। যেখানে বেসরকারি খাতে ঋণ দিলে ব্যাংকগুলো ১২ থেকে ১৪ শতাংশ পর্যন্ত সুদ নিতে পারছে। এখন যে নীতিতে ব্যাংকগুলো চলছে, তা মূল্যস্ফীতি নিয়ন্ত্রণে আপাতভাবে সহায়ক হলেও বিনিয়োগ এবং কর্মসংস্থানের জন্য ভালো নয়। ব্যাংকগুলোর কাছে যে অতিরিক্ত তারল্য আছে তা বেসরকারি খাতে, বিশেষ করে এসএমই ও কৃষি খাতে বিনিয়োগ করা সম্ভব হলেই অর্থনীতিতে ইতিবাচক প্রভাব পড়বে।’
Manual3 Ad Code
একই বিষয়ে পূবালী ব্যাংকের ব্যবস্থাপনা পরিচালক ও সিইও মোহাম্মদ আলী বলেন, ব্যাংকগুলোর কাছে এখন পর্যাপ্ত তারল্য রয়েছে। দীর্ঘদিন ধরে বেসরকারি খাতে ঋণের চাহিদা কম থাকায় বেসরকারি খাতে বিনিয়োগ হয়েছে খুবই কম। ফলে ব্যাংকগুলোতে অতিরিক্ত তারল্য বেড়েছে, যা ব্যাংকগুলো ট্রেজারি বিল ও বন্ডে বিনিয়োগ করে আসছিল। এখন সেখানে সুদহার অনেকটা কমে এসেছে। ফলে আগামী দিনে ব্যাংকগুলো হয়তো বেসরকারি খাতে, বিশেষ করে এসএমই খাতে বেশি বিনিয়োগ করবে।
Manual3 Ad Code
বাংলাদেশ ব্যাংকের অপর এক প্রতিবেদনে দেখা গেছে, ২০২৪ সালের ডিসেম্বরে বেসরকারি খাতে ঋণের প্রবৃদ্ধি হয়েছে ৭ দশমিক ২৮ শতাংশ, যা গত এক দশকের মধ্যে সর্বনিম্ন। এক বছর আগেও এটি ১০ শতাংশের বেশি ছিল।