স্টাফ রিপোর্টার:
জাতীয় সংসদে প্রশ্নোত্তরে দেশের শীর্ষ ২০ ঋণখেলাপির তালিকা তুলে ধরেছেন অর্থমন্ত্রী আমির খসরু মাহমুদ চৌধুরী। অর্থমন্ত্রীর তথ্যানুযায়ী, দেশের ব্যাংকিং খাতে ২০২৫ সালের ৩১ ডিসেম্বর পর্যন্ত মোট খেলাপি ঋণের পরিমাণ দাঁড়িয়েছে ৫ লাখ ৪৪ হাজার ৮৩১ কোটি ৮৮ লাখ টাকা।
Manual7 Ad Code
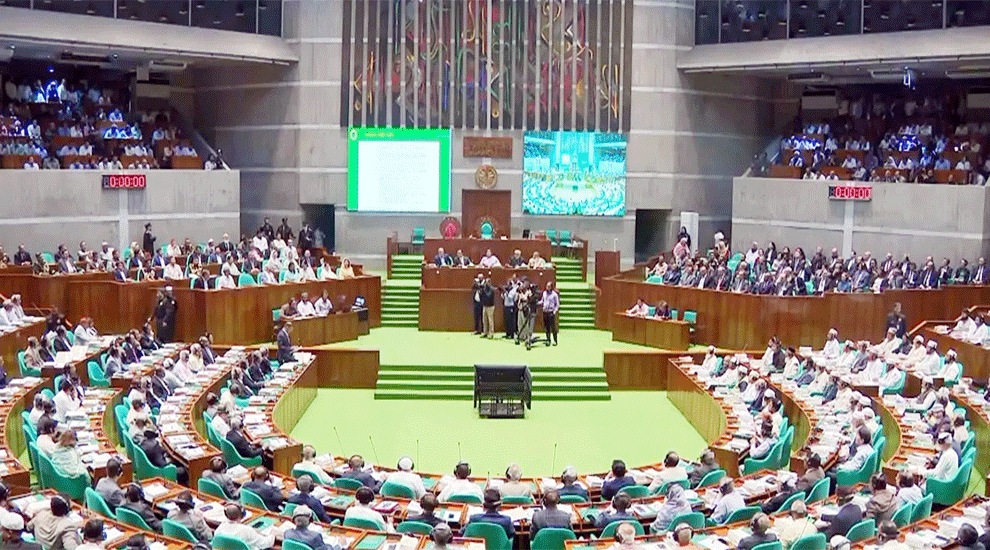
সোমবার (৬ এপ্রিল) ডেপুটি স্পিকার কায়সার কামালের সভাপতিত্বে প্রশ্নোত্তরে তিনি এ তথ্য জানান।
Manual4 Ad Code
এনসিপির সংসদ সদস্য আবুল হাসনাতের (হাসনাত আব্দুল্লাহ) প্রশ্নের লিখিত জবাবে শীর্ষ ২০ ঋণখেলাপির তালিকাও সংসদে উপস্থাপন করেন অর্থমন্ত্রী।
Manual5 Ad Code
তিনি জানান, বর্তমান সংসদ সদস্য এবং তাদের স্বার্থসংশ্লিষ্ট প্রতিষ্ঠানের ব্যাংক ও ফাইন্যান্স কোম্পানিতে ঋণের পরিমাণ ১১ হাজার ১১৭ কোটি ৩১ লাখ টাকা। আদালতের নির্দেশনা অনুযায়ী, এর মধ্যে ৩ হাজার ৩৩০ কোটি ৮ লাখ টাকা খেলাপি ঋণ হিসেবে দেখানো হয়নি।
এ সময় খেলাপি ঋণ আদায়ে সরকারের নেওয়া ব্যবস্থার কথা তুলে ধরেন অর্থমন্ত্রী। তিনি জানান, যেসব ব্যাংকে শ্রেণি করা ঋণের হার ১০ শতাংশের বেশি, সেসব ব্যাংকের সিনিয়র ম্যানেজমেন্ট টিমের সঙ্গে ত্রৈমাসিক ভিত্তিতে আলোচনা করা হচ্ছে। কোন কোন বাধায় ঋণ আদায় ব্যাহত হচ্ছে, তা চিহ্নিত করে ব্যাংকগুলোর কাছ থেকে কর্মপরিকল্পনাও নেওয়া হচ্ছে।
বাংলাদেশ ব্যাংকের প্রতিটি ব্যাংকার্স সভায় ব্যাংকভিত্তিক শীর্ষ ২০ ঋণখেলাপি ও শ্রেণিকৃত ঋণ আদায়ের অগ্রগতি পর্যালোচনা করা হচ্ছে বলেও জানানো হয়। অর্থমন্ত্রী বলেন, যেসব ব্যাংকে শ্রেণি করা ঋণের হার বেশি, সেগুলোর জন্য ‘শ্রেণিকৃত ঋণ রেজল্যুশন স্ট্র্যাটেজি’ বিষয়ে গাইডলাইন প্রণয়ন করেছে বাংলাদেশ ব্যাংক।
ইচ্ছাকৃত ঋণখেলাপি শনাক্তে ২০২৪ সালের ১২ মার্চ জারি করা বিআরপিডি সার্কুলার নম্বর ৬-এর কথা তুলে ধরে আমির খসরু মাহমুদ চৌধুরী বলেন, ব্যাংক-কোম্পানি আইনে সংজ্ঞায়িত ‘উইলফুল ডিফল্টার’-এর বিরুদ্ধে ব্যবস্থা নিতে নীতিমালা জারি করা হয়েছে। ব্যাংকগুলোর বিদ্যমান লিগ্যাল টিম বা আইন বিভাগ শক্তিশালী করতে বিআরপিডি সার্কুলার নম্বর ১৪/২০২৪-এর মাধ্যমে নির্দেশনাও দেওয়া হয়েছে।
Manual6 Ad Code
অর্থমন্ত্রী বলেন, ‘বিকল্প বিরোধ নিষ্পত্তি বা এডিআর পদ্ধতি অনুসরণ করে ২০২৬ সালের ৩০ জুনের মধ্যে প্রতিটি ব্যাংকের খেলাপি ঋণস্থিতির ন্যূনতম ১ শতাংশ নগদ আদায়ের লক্ষ্যমাত্রা ঠিক করা হয়েছে। এ বিষয়ে বিআরপিডি সার্কুলার নম্বর ১১/২০২৪-এর মাধ্যমে ব্যাংকগুলোকে নির্দেশনা দেওয়া হয়েছে।’
খেলাপি ঋণ সমস্যা সমাধানে আরও কিছু কর্মপরিকল্পনা নেওয়ার কথাও জানান অর্থমন্ত্রী।
তার মধ্যে রয়েছে, ব্যাংক কোম্পানি আইন, নেগোশিয়েবল ইনস্ট্রুমেন্ট অ্যাক্ট, অর্থঋণ আদালত আইন, ব্যাংকরাপ্সি অ্যাক্টসহ সংশ্লিষ্ট আইনগুলো সংশোধনের উদ্যোগ; স্বল্পমেয়াদি কৃষিঋণ পুনঃতপশিল নীতিমালা পর্যালোচনা; খেলাপি ও ইচ্ছাকৃত খেলাপি ঋণগ্রহীতার তালিকা প্রকাশের উদ্যোগ; ভালো ঋণগ্রহীতাদের জন্য প্রণোদনা নীতিমালা হালনাগাদ; একজন ঋণগ্রহীতা সমগ্র ব্যাংকিং খাত থেকে কত সর্বোচ্চ ঋণ নিতে পারবেন, তার সীমা নির্ধারণ; কিছু ক্ষেত্রে সাধারণ খেলাপিদের ওপরও ইচ্ছাকৃত খেলাপিদের জন্য প্রযোজ্য ব্যবস্থা আরোপের লক্ষ্যে আইনি সংস্কার; অর্থঋণ আদালতের বিচারক প্যানেল বা জুরি বোর্ডে অভিজ্ঞ ব্যাংকার অন্তর্ভুক্তি; রিটের মাধ্যমে ঋণ আদায় কার্যক্রম স্থবির হওয়া ঠেকাতে ব্যবস্থা এবং বেসরকারি খাতে অ্যাসেট ম্যানেজমেন্ট কোম্পানি গঠনের জন্য আইন প্রণয়ন।